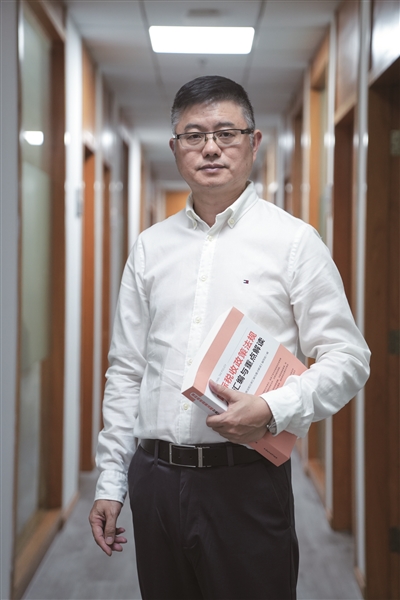
张通 浙江金道律师事务所权益合伙人 金道税法中心主任
商报记者 陈敏 摄影 邱仁森
“人生唯有死亡和税收不可避免。”这句财税领域广为流传的名言,正是张通律师深耕税法赛道的缘起。从业务多元的综合律师转型专注税务法律服务,七八年来,张通律师深耕并购重组、投融资涉税、税企争议解决等领域,直面“以数治税”背景下各类企业涉税难题,以专业法律力量化解税务风险。在他心中,始终坚守这样一条执业理念:“企业不光靠经营来赚钱,更重要的是要通过税务合规来把钱守住。”
一部电影 开启税法专业之路
2009年,张通律师正式踏上律师执业之路。和许多初入行业的青年律师一样,执业早期他业务涉猎广泛,知识产权、民商事等领域均有涉足。而一部经典影片,成为他调转执业方向的关键契机。
“大约二十年前,电影《肖申克的救赎》带给我极大震撼。影片里,主人公安迪凭借税务知识在狱中抓住机遇改写命运,连狱警都排队找他处理报税事宜。那时我便觉得,税法十分奇妙,拥有化腐朽为神奇的力量。”谈及执业初心,张通律师回忆道。受这段电影情节触动,结合“人生唯有死亡和税收不可避免”的名言,张通律师敏锐预判:伴随市场经济持续发展,税务法律服务将拥有广阔的发展空间。
2015年,杭州市律师协会设立税务专业委员会,张通律师作为创始委员加入,正式踏入财税法律服务圈层,彼时由于没有财税背景,张通律师花费大量时间进行学习,几乎每一位财税专家来杭州讲座都会去参加,还多次去北京等地参加培训。深耕税务领域,张通律师连续担任三届杭州市律师协会税务专业委员会委员,目前担任浙江省律师协会财税法专业委员会副主任。
“大概2019年,我开始全面深耕财税赛道,业务聚焦并购重组、投融资等与财税深度绑定的领域。”自此,张通律师完成了职业生涯的关键转型。如今,他在浙江金道律师事务所主持税务法律研究与服务中心工作,拥有多年税务法律服务实战经验,专注为企业破解各类涉税难题。
办案之余,张通律师坚持理论深耕,多篇论文获评行业重要奖项并收录专业出版物。其中《骗取出口退税罪中增值税已缴纳税款的认定》《对逃税罪中不申报情形的理解》入选《中国税务律师评论》,另有多篇论文在省、市律师理论研讨会及省法学会财税法学研究会上获奖。律协工作方面,参与制定了《公司减资业务及财税处理指引》,并参与国家税务总局《税务行政复议规则》的意见征集等。
两类情形
税务稽查争议的处置之道
谈及当前税企矛盾多发的行业现状,张通律师有着冷静而透彻的观察。“近些年税收立法进程提速,相关法规密集出台;与此同时,税务部门的征管技术与能力持续升级,金税工程、以数治税等数字化监管手段落地。但不少企业仍固守传统观念与旧有操作习惯,难以适应如今的强监管环境。”张通律师说。
涉税风险早已不是民营企业独有的困扰。“不只是民企,国企乃至上市公司同样面临考验。仅今年,就有上百家上市公司发布补税公告。”张通律师说,税收立法迭代、数字化强监管,与企业滞后的税务管理思维相互碰撞,正是税企争议集中爆发的核心症结。
税务稽查上门,往往意味着企业涉税问题已经积累到较为严重的程度。结合大量办案经验,张通律师将企业遭遇稽查划分为两类场景,并给出差异化处置思路。
第一类是主观上存在恶意。“如果经营者为少缴税款而刻意钻政策空子,甚至采取违法手段,如虚开发票等,就构成逃税,情节严重的还可能触及刑事犯罪。我国刑法中逃税罪设有行政前置程序,企业在税务机关要求下补缴税款、接受税务处理、处罚,可不进入刑事程序,这一点企业务必重视。”出现这种情况,企业要积极应对,切不可和税务部门“躲猫猫”,避免被移送司法机关。
第二类则是企业自身并无偷税的主观恶意,仅是过往经营遗留的不合规旧账。“企业主观上不存在偷税意图,只是历史操作不规范形成涉税问题。这类情况需要借助外部专业力量,还原真实业务场景,厘清合理商业目的,争取税务机关不予处罚或免除滞纳金。”
一案破局 全链条护航企业财税
结合多年办案经历,张通律师分享了一则令其印象深刻的案例。曾有一家青海拟上市企业突遇税务稽查,一旦处罚生效,企业纳税信用将被降至D级,上市进程也将就此中断。张通律师专程奔赴当地参与听证,最终助力企业成功撤销处罚。
这只是张通律师众多涉税争议案件中的一例。执业以来,他代理多家企业的税务听证、行政复议与行政诉讼,承办虚开、骗取出口退税、逃税等涉税刑事辩护,同时办理多起重大职务犯罪案件。非诉领域,张通律师主导过多项重大资本与重组项目,包括商业地产开发、企业并购重组、股权激励等。工作之余,张通律师经常受邀讲座,包括高校、政府机关、国有企业、行业协会、杭州律协青干营,也包括税务机关。“今年就为湖州和海盐税务系统进行过授课。”张通律师笑着说。
“税务机关在行政部门当中,相对而言更重视专业性、重说理。”张通律师说,税法体系庞大、条文复杂,有些还存在相互矛盾,即便是税务工作人员,面对复杂条款也可能存在认知差异。纳税人若确有合法依据,交易真实,意见有机会被税务部门采纳。加之进入行政诉讼程序后压力较大,税务机关本身也更倾向于通过听证或复议,在实体层面化解争议。
访谈中,张通律师多次向企业家群体敲响涉税风险警钟。不少经营者抱有“法不责众”的侥幸心理,看到其他企业的违规行为暂未被查处,便默认自身不会出事。“这种想法潜藏巨大风险。偷税行为适用无限期追征规则,很多涉税争议并非现在产生,而是几年甚至十年前的历史旧账被核查追溯,即使企业已注销,也会被税务机关‘复活’甚至直接追究股东责任。”——从这个角度看,企业即使“死亡”,税收也不可避免。
“企业既要通过经营创造收益,更要依靠税务合规守住收益。”在张通律师看来,企业经营是创造财富,坚守税务合规底线,才是守护财富的根本。
扫码看视频