记者 黄宇翔 文 毛郅昊 制图
10月12日,A股杭州银行盘中最高触及17.52元/股,创上市以来新高;宁波银行盘中最高触及36.49元/股,涨幅居城商行前列。
10月13日,银行板块小幅回吐,杭州银行收17.19元、宁波银行收35.50元,但年内涨幅仍分别达18.23%和30.56%。
“存银行不如买银行股”,这句调侃,在近几日的股票行情里格外应景。但把镜头拉远,A股整个银行板块的价值重估已延续了整整四年,杭州、宁波两家本土银行作为这轮“银行股慢牛”的本地样本,和地方经济的发展有着密切关系。
面上:银行股走出四年“长牛”
10月13日,银行板块整体微跌0.44%,工商银行、建设银行、中国银行仍收红,国有大行继续保持创新高节奏。而在前一个交易日,工行、建行、中行、中信银行集中刷新历史高点,杭州银行同步创出历史新高,渝农商行、重庆银行、宁波银行涨幅居前。
这不是一日行情。Wind数据显示,2023年至今,万得银行指数涨幅超过65%,在67个中国行业指数中排进前十,仅次于石油天然气、半导体和能源设备。
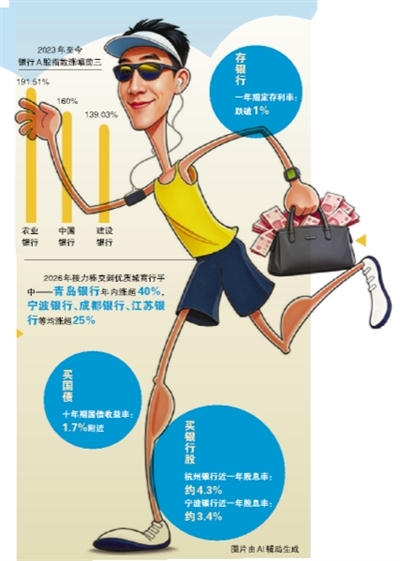
从区间涨幅看,农业银行涨191.51%,中国银行涨160%,建设银行涨139.03%。
节奏也在切换:2023至2025年国有大行先跑,进入2026年,接力棒交到优质城商行手中——青岛银行年内涨超40%,宁波银行、成都银行、江苏银行等涨超25%。
本地:杭甬“双子星”站上风口
视线转回浙江,杭州银行、宁波银行是这条红利逻辑里最贴近本地投资者的两个样本。
现金分红方面,杭州银行2026年中期方案为每10股派现4.60元,合计33.35亿元,同比增长21.05%,现金分红比例26.02%;自2016年上市以来累计分红已达272.18亿元。宁波银行同步推出中期分红,每10股派4元,总额26.41亿元,占上半年归母净利润15.95%。
两家加起来,中期现金分红接近60亿元。
银行股的基本面,始终跟随着地方经济的节奏。杭州、宁波是浙江经济体量最重要的两极——2026年上半年,浙江GDP同比增长5.7%,其中杭州达12013亿元、增5.3%,宁波9460亿元、增5.4%,杭甬两城合计占全省经济总量近半。
也正因如此,在业内人士看来,这轮红利行情里浙江这两家城商行不是“跟涨”,而是有区域营收、资产质量等“基本盘”托底。
逻辑:低利率抬升了股息价差
业内人士认为,整体上看,银行股被重新定价的核心,不在概念,而在现金回报。
截至10月中旬,已有21家A股银行披露2026年中期分红方案,合计拟派息超2600亿元。工商银行拟派538.53亿元居首,建设银行525.82亿元、农业银行453.93亿元紧随其后。
分红从“一年一次”走向“半年一次”,叠加低利率环境,让险资、养老金等长期资金更愿意把银行股作为底仓。当前大行一年期定存利率已跌破1%,十年期国债收益率在1.7%附近,而杭州银行近一年股息率约4.3%、宁波银行近一年股息率约3.4%,“价差优势”直接驱动投资者的配置需求。
9月底落地的居民购房贷款贴息政策,也被市场视为呵护银行息差、改善按揭资产质量的信号,构成节后银行股连续走强的政策催化。
值得关注的是,虽然银行股价连创新高,但估值仍然还在“地板”——42家A股银行仍全部处于破净状态,板块平均市净率约0.6倍。其中杭州银行市净率约0.89倍,宁波银行市净率约0.99倍。这也意味着,本轮行情本质仍是红利防御与基本面筑底的共振。
收益诱人,是否意味着高股息银行股可以闭眼买入?
对此一位业内人士提醒,“不能把股息率当作唯一的评判维度,还要考虑分红的持续性和股价的稳健性。如果股价波动太大,持有体验就会大打折扣,甚至如果持仓回撤超过股票分红,实际收益仍有可能为负。”