
图片由AI生成
记者 万禺
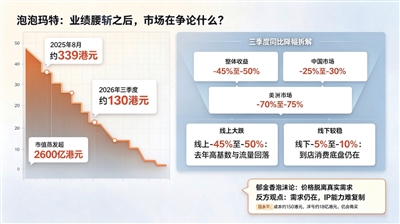
10月27日,泡泡玛特披露2026年三季度经营数据,整体收益同比下降45%至50%,美洲市场跌70%至75%,中国市场跌25%至30%。从去年8月约339港元的高点算起,股价已跌去六成,市值蒸发超过2600亿港元。
持股8.01%的第二大股东段永平账面浮亏约18亿港元,却仍表示“还会再买一些”。
面对这份接近腰斩的业绩,市场随即分成两派,一派把泡泡玛特和荷兰郁金香、20世纪80年代的长春君子兰放在一起,断言泡沫破了;另一派认为,这只是去年同期高基数下的正常回落。
同一个市场
为何线上线下降幅差了四五倍?
10月27日傍晚的电话会上,首席运营官司德没有回避压力。他坦言,去年业务爆发最集中的就是三季度,那也是公司历史上销售额最高的一个季度。公告显示,2025年三季度整体收益同比增长245%至250%,中国市场增长185%至190%,海外市场增长365%至370%。“拿这样一个季度做参照,今年三季度的同比数字注定难看。”
但管理层只解释了跌幅,至于跌的究竟是什么,可以拆解来看。先看中国市场,泡泡玛特三季度中国市场收益同比下降25%至30%,但内部结构分化明显,线下渠道只降了5%至10%,线上渠道却降了45%至50%。同一个市场,线上线下降幅差了四五倍。能看出来,跌的主要是线上,到店消费的底盘并没有同步塌。
海外则是另一套逻辑。三季度亚太下降65%至70%,美洲下降70%至75%,欧洲及其他地区下降50%至55%,降幅普遍比中国更大。管理层给出的原因是流量:今年以来海外流量逐步回归正常水平,去年被流量和炒家推高的线上销售自然回落。
海外线上原本就是去年那轮暴火里弹性最大的一块,涨得最猛,退得也最快。
线下之所以相对更稳,与公司今年的动作有关。中国区业务总裁褚音在电话会上表示,集团整体库存水位9月底呈明显下降趋势,公司暂时也不打算做大规模促销,“以保护品牌以及消费者的利益”。
创始人王宁8月在中期业绩会上坦言,“大概率完不成今年20%的增长目标”,但强调运营、组织、业务的健康度有了很大提升。
对此,管理层对第四季度仍给出“稳中有升”的判断,预计中国市场全年正增长。
那么,另一派坚持的“郁金香泡沫”这个结论,成立吗?
泡泡玛特
会是下一个“郁金香泡沫”吗?
早在泡泡玛特业绩高歌猛进时,市场上就有将其比作郁金香、君子兰的声音。对此,商业研究者、增长研习社创始人李云龙在分析泡沫论时,给过一个标尺。他认为,郁金香和君子兰之所以是泡沫,不是因为价格涨得猛,而是因为价格彻底脱离了真实需求。买的人不是为了欣赏,而是为了转手卖给下一个人,接盘的人一不来,价格就一落千丈。
判断泡泡玛特是不是泡沫,他看两件事,一是它创造的这个市场,背后的真实需求还在不在。二是在这个市场里,它还有没有别人抄不走的竞争力。
按这个标尺,泡泡玛特和郁金香有本质区别。李云龙认为,泡泡玛特满足的情绪价值、审美表达、自我滋养的需求没有萎缩;IP创造、设计迭代、渠道和会员体系,也不是对手一夜之间能抄走的。“需求还在,能力还在,所以还不能断言‘泡沫破了 ’。”
但“不是泡沫”不等于泡泡玛特没有问题。李云龙提醒,泡泡玛特真正要对抗的,是用户的审美疲劳,以及同样贩卖情绪价值的其他产品。股价从339港元跌到130港元附近,市场重新定价的已不是 “还有没有人喜欢”,而是另一个问题,一家IP公司该按爆款周期定价,还是按平台化运营定价?
按去年盈利算,当前市盈率约11至12倍。这个水平意味着,市场已不再把它当高增长故事,而是当作一家成熟的,甚至带有周期性的消费公司来对待。
机构的分歧也落在这里。看空一方,摩根大通维持“卖出”,目标价110港元;高盛下调至119港元,评级“中性”。看多一方,花旗、中金维持“买入”,里昂维持“跑赢大市”,但目标价也下调了24.3%至156港元。