
记者 林司楠
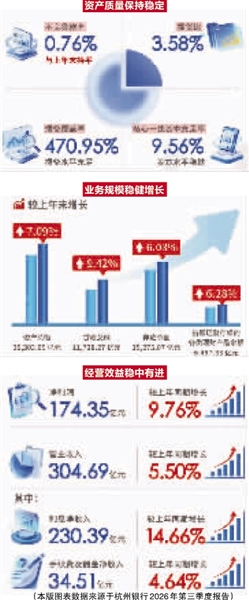
10月27日晚间,杭州银行(600926.SH)正式披露了2026年三季度报告。就在同一天,这家扎根钱塘江畔的城商行刚刚走完登陆上交所主板的第十个年头。上市十周年与“三三六六”新战略开局之年的历史节点交汇,让这份三季报具备了超越季度数据本身的分量:前三季度实现营业收入304.69亿元,同比增长5.50%;归母净利润174.35亿元,同比增长9.76%;期末资产总额达25303.95亿元,较上年末增长7.09%,一举跨过2.5万亿元大关。规模、效益、质量协同并进,一组组稳健的数字,勾勒出这家上市银行在“开局之年”向新而行的清晰路径——杭州银行将以“三三六六”战略为引领,深入实践以客户为中心的发展理念,坚守金融本源,深耕主责主业,用心回报股东、用情服务客户、用责回馈社会。
盈利结构优化 利息净收入增速亮眼
翻开杭州银行最新披露的三季报,最引人注目的不是利润增速本身,而是收入结构的悄然优化。
数据显示,2026年前三季度杭州银行实现营业收入304.69 亿元,同比增长5.50%,较上半年增幅提升0.75个百分点,呈现逐季提速的良好态势;归母净利润174.35亿元,同比增长9.76%,利润增速持续跑赢营收。拆解收入结构,利息净收入达230.39亿元,同比大增14.66%,显著高于营收整体水平,成为拉动业绩增长的核心引擎;手续费及佣金净收入34.51亿元,同比增长4.64%,中间业务收入保持稳健,“利息+中收”双轮驱动格局进一步巩固。
结合半年报测算,第三季度单季杭州银行实现营业收入约94.21亿元、归母净利润约46.22亿元,延续了上半年稳中有进的节奏。盈利质量层面,前三季度加权平均净资产收益率(未年化)达12.12%,基本每股收益(未年化)2.34元,盈利能力在上市银行中保持靠前位次。
值得一提的是,这种盈利韧性并非短期波动,而是十年长跑的延续。截至2026年9月末,全行总资产、贷款、存款余额分别达25303.95亿元、11728.27亿元、15275.07亿元,较2016年9月末增幅分别为299.03%、392.57%、356.51%。效益稳步提升。2025年度实现营业收入387.99亿元,较2016年度增长182.52%;归母净利润190.29亿元,
较2016年度增长373.24%,年均复合增速18.86%;加权平均净资产收益率由2016年度的11.83%提升至14.65%,总资产收益率由0.64%提升至0.85%。质量持续夯实。不良贷款率由2016年末的1.62%累计下降0.86个百分点,拨备覆盖率由186.76%提升至2025年末的502.24%,风险抵补水平持续提高。回报长期稳定。上市以来累计现金分红272.18亿元,现金分红金额年均复合增速22.24%,实现了规模增长、效益提升、质量稳健与股东回报的协调发展。
信贷倾斜实体 金融活水精准滴灌
效益稳健的背后,是杭州银行对信贷主业的持续回归和对实体经济的精准滴灌。
截至三季度末,杭州银行贷款总额达11728.27亿元,较上年末增长9.42%,贷款占资产总额比例升至46.35%,较上年末提升0.99 个百分点——资产负债表进一步向信贷主业倾斜。与之对应,负债端根基同样稳固:负债总额23562.93亿元,较上年末增长7.12%,其中存款总额15275.07 亿元,较上年末增长6.03%,低成本、稳定的核心负债为资产投放提供了坚实保障。
信贷投向的“加减乘除”,更能读懂这家银行服务新质生产力的诚意。三季报显示,杭州银行公司金融扎实推进“拓客访客”“数智赋能”两项工程,制造业、科技、绿色贷款分别较上年末增长20.39%、24.10%、17.48%,三大重点领域增速均显著高于贷款整体增速。一笔笔资金精准滴灌到科技创新、先进制造与绿色低碳的 “毛细血管” 之中,正是金融 “五篇大文章” 在钱江两岸的具体落地。
在深耕三大主航道的同时,杭州银行的服务触角不断延伸:跨境金融方面,深化“5+2”跨境金融一站式产品体系,2026年上半年 “外汇金引擎”累计服务外贸企业客户7923户,护航浙江制造扬帆出海;普惠金融方面,加快向企业端、信用端延伸,三季度末普惠型小微企业法人贷款余额达619.85亿元,融资可得性持续提升;零售金融方面,聚焦居民财富管理需求,期末零售客户总资产(AUM)达7734.38亿元,较上年末增长10.97%,子公司杭银理财存续理财产品余额6457.33亿元,较上年末增长6.28%,“财富杭银” 的品牌底座越发厚实。
资产质量“基本盘”稳固
风控底色越发坚实
在追求规模与效益的同时,杭州银行把资产质量视作立行之本。
截至三季度末,该行不良贷款率为 0.76%,继续保持同业领先水平,拨备覆盖率470.95%,拨贷比3.58%,风险抵补能力保持在较高水平,资产质量“基本盘”稳固。这组数据看似平稳,实则来之不易——在经济结构调整、部分行业信用风险仍在释放的背景下,能够连续多个季度维持不良率低位运行、拨备覆盖率保持高位,背后是一整套风控体系的长期沉淀。
多年来,杭州银行坚持“质量立行、从严治行”方针,培育弘扬“五真”信贷文化,建强风险计量、监测预警、信贷检查“三大中心”,加快智能化风控合规能力建设,把审慎经营贯穿到客户准入、贷后管理、不良处置的每一个环节。回望上市十年,其不良贷款率已由2016年末的1.62%降至如今的0.76%,拨备覆盖率由186.76%提升至2026年三季度末的470.95%,质量防线在周期轮回中越筑越牢。
锚定“三三六六” 五年新程启幕
2016年10月27日上市至今,杭州银行已在资本市场走过整整十年。站在新十年的起点,该行正加快向产业金融、科创生态、跨境服务、交易银行、中小企业结算、财富管理等方向转型,纵深推进轻资本化、流量化、国际化、数智化、敏捷化落地。“三三六六”战略的一系列部署,正在三季报的经营数据中渐次显影——利息净收入的高增,来自资产端结构优化和定价能力提升;零售AUM和理财规模的双升,来自流量化经营与财富管理转型;制造业、科技、绿色贷款的高增,则是科创金融、绿色金融特色品牌的自然延伸。
面向未来,杭州银行将锚定高质量发展目标,坚持以客户为中心,立足长期主义,持续擦亮科创金融特色品牌,大力发展跨境金融、财富金融,深化AI应用、打造“数智杭银”新优势,并把审慎经营贯穿经营管理全过程。
潮起钱江,风正帆悬。总资产跨过2.5万亿元、上市十年节点之上的这份三季报,既是对过往稳健经营的总结,也是“三三六六”开局之年的一次响亮鸣枪。随着高质量发展路径不断清晰,这家从杭州走向全国的城商行,有望在服务实体经济、助力金融强国建设的征程中,持续书写新的增长故事。